5 Mins de lectura
La mejor cuenta de ahorro en Guatemala
Compara cuenta de ahorro y depósito a plazo fijo en Guatemala: liquidez, intereses, protección y cómo combinarlos según tu objetivo familiar.
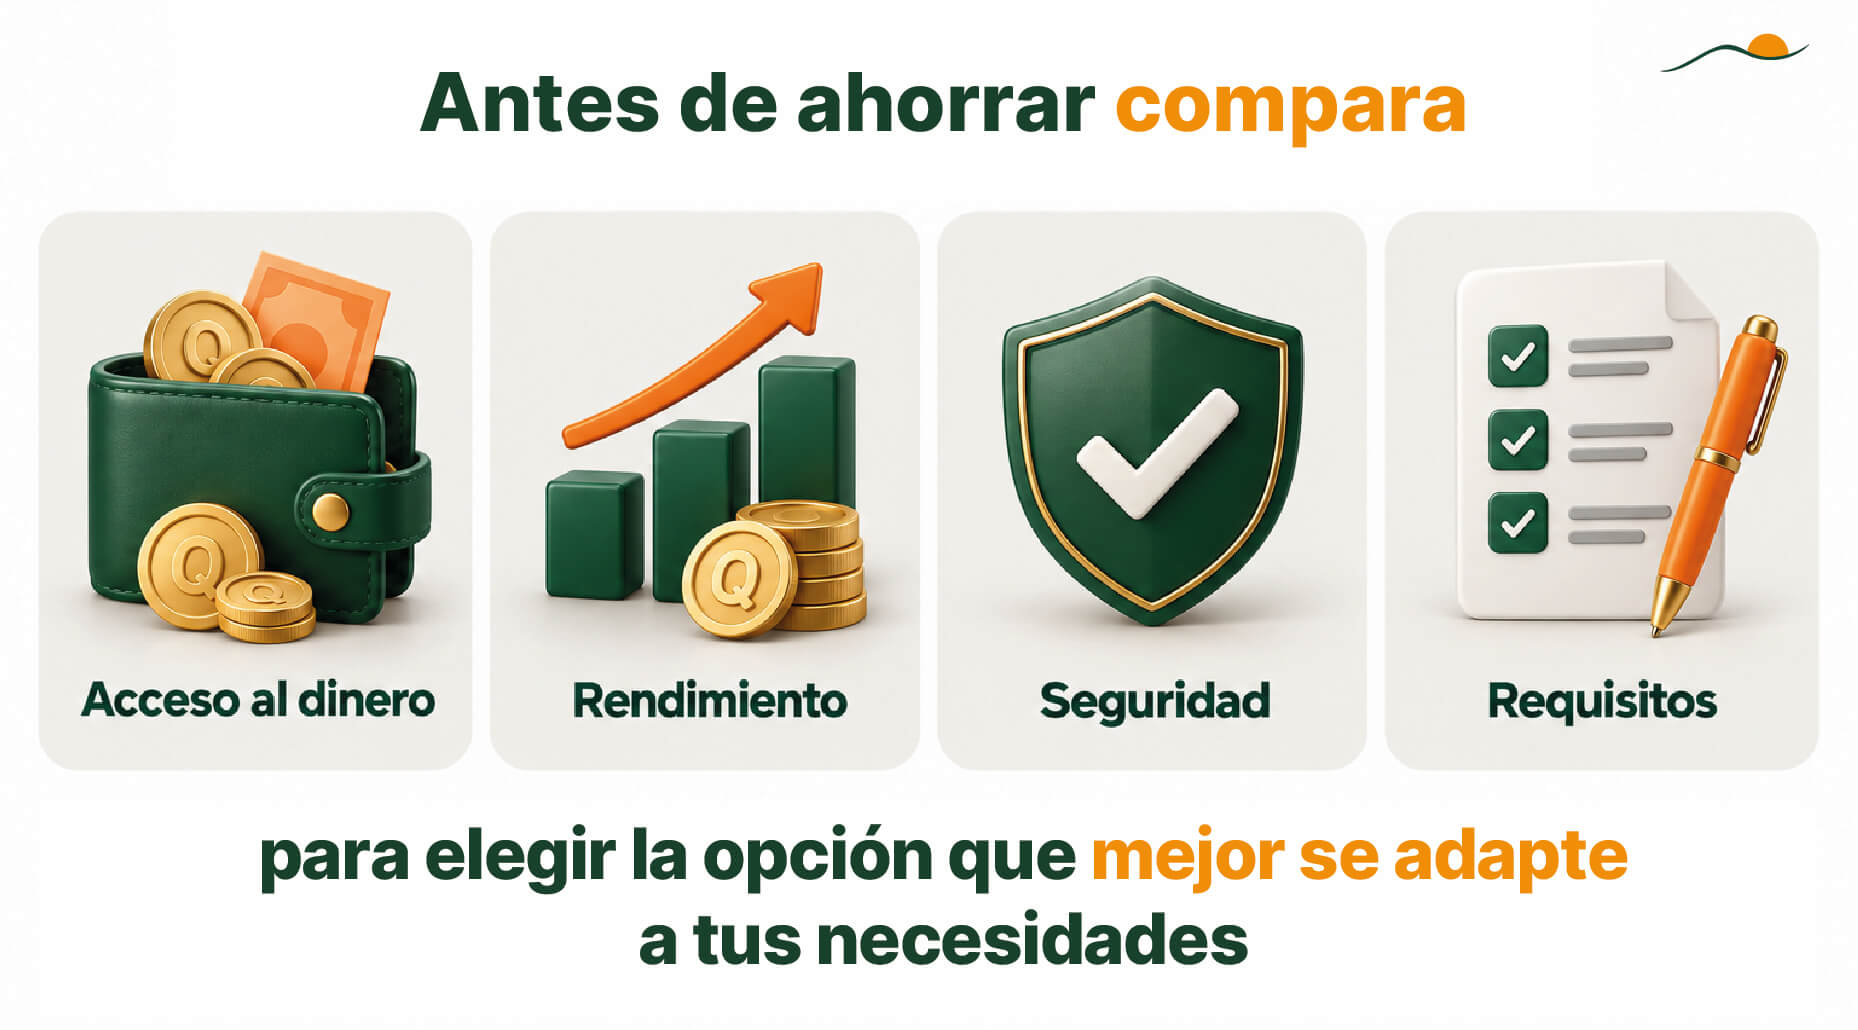
Si apartas dinero de tu presupuesto familiar o personal, quizá te preguntes si conviene mantenerlo disponible o reservarlo durante unos meses para obtener intereses. Una cuenta de ahorro y un depósito a plazo fijo atienden necesidades diferentes. Guardar dinero en el banco puede generar intereses, pero eso no garantiza que conserve su poder de compra frente a la inflación.
Esta guía te ayuda a comparar disponibilidad, rendimiento y condiciones antes de elegir. Los montos, tasas, impuestos y reglas de retiro deben confirmarse en la información vigente de cada producto.
Características de cuenta de ahorro vs plazo fijo
Una cuenta de ahorro te permite depositar dinero, recibir intereses si el producto los ofrece y disponer de los fondos según sus condiciones. Un depósito a plazo fijo consiste en colocar una suma durante un período pactado, con condiciones de interés y vencimiento acordadas al contratarlo.
La diferencia más útil para decidir es el tiempo: en una cuenta de ahorro priorizas el acceso; en un plazo fijo, aceptas limitarlo hasta el vencimiento a cambio de las condiciones de rendimiento ofrecidas. Ninguna opción es automáticamente más rentable en todos los casos.
Diferencias que importan antes de elegir
Si necesitas el dinero mañana
Para un imprevisto, una cuenta de ahorro suele ser la opción más práctica: consulta los canales disponibles, horarios y posibles límites de retiro. Un plazo fijo puede no permitir una cancelación inmediata o puede reducir los intereses si retiras antes de tiempo. Pide por escrito la cláusula de cancelación anticipada antes de contratar.
¿Cómo se calculan y pagan los intereses?
Compara la tasa anual, la base de cálculo, la capitalización y el rendimiento neto después de impuestos y cargos aplicables. Las tasas de las cuentas de ahorro pueden cambiar según el contrato; en un plazo fijo, confirma si la tasa pactada se mantiene durante toda la vigencia o si existe alguna condición especial.
También pregunta cuándo se acreditan los intereses: la periodicidad mensual, trimestral o al vencimiento depende del producto concreto. No confundas la frecuencia de pago con la tasa anual: cobrar cada mes no significa necesariamente ganar más.
Protección y requisitos
La seguridad no se deduce del nombre del producto. Verifica que la entidad esté autorizada y revisa qué depósitos cubre el Fondo para la Protección del Ahorro, bajo qué condiciones y hasta qué límite vigente. Consulta el contrato si deseas saber cómo aplica la cobertura a tus cuentas.
El monto mínimo de apertura depende del producto. Por ejemplo, Ahorro Amigo publica requisitos de apertura y un depósito inicial para personas guatemaltecas, pero debes confirmar las condiciones vigentes al contratar. Pide también la ficha del plazo fijo y revisa moneda, plazo, identificación requerida y cargos.
¿Cómo elegir según tu objetivo?
-
Objetivo a corto plazo: puedes elegir según un objetivo que piensas obtener pronto como un viaje, si ya cuentas con dinero para imprevistos y tienes una fecha de gasto definida, compara un plazo fijo que venza antes del viaje con una cuenta de ahorro. Si aún realizarás aportes durante esos meses o la fecha puede cambiar, la flexibilidad de una cuenta puede pesar más.
-
Fondo de emergencia: prioriza una cuenta de ahorro con acceso oportuno. Mantén esos fondos separados del dinero destinado a una meta con fecha; así evitas depender de una cancelación anticipada cuando aparezca un gasto urgente.
¿Cuándo combinar ambas opciones?
Combinar productos puede ayudarte a dar un propósito distinto a cada parte de tus ahorros: reserva fondos disponibles para imprevistos y evalúa un plazo fijo para dinero que no necesitas hasta una fecha definida. La proporción depende de tus gastos, ingresos y obligaciones, no de una fórmula universal.
Lista de comprobación antes de contratar
- Define el destino del dinero: separa emergencias de metas con fecha.
- Confirma cuándo lo necesitarás: evita que el vencimiento ocurra después del gasto previsto.
- Compara el rendimiento neto: revisa tasas, cálculo de intereses, impuestos y posibles cargos.
- Revisa el contrato: identifica monto mínimo, cobertura aplicable y consecuencias de retirar antes de tiempo.
Elegir con estos datos te ayudará a mantener disponible lo necesario y a evaluar con calma dónde colocar el resto. Banrural puede orientarte sobre las condiciones vigentes de sus opciones de ahorro antes de tomar una decisión.
Preguntas frecuentes
¿Guardar el dinero en el banco equivale a ponerlo a trabajar?
No siempre. Algunos depósitos generan intereses, pero debes comparar lo que recibirás después de impuestos y cargos con la inflación. El beneficio de una cuenta disponible también incluye poder atender gastos cuando surjan.
¿Cuál suele pagar más intereses?
Un plazo fijo puede ofrecer una tasa mayor a cambio de mantener el dinero hasta el vencimiento. No lo des por hecho: compara las condiciones vigentes para el mismo monto, moneda y período.
¿Los intereses de una cuenta de ahorro cambian?
Pueden cambiar si sus condiciones permiten modificar la tasa. Confirma la tasa actual, cómo se comunica cualquier modificación y con qué frecuencia se calculan y acreditan los intereses.
¿Qué sucede si retiro un plazo fijo antes del vencimiento?
La cancelación puede estar restringida o afectar los intereses, según el contrato. Solicita una explicación de las condiciones y del procedimiento antes de depositar dinero que podrías necesitar pronto.
¿Cómo y cuándo me pagan los intereses?
Depende del producto. Revisa si los intereses se acreditan periódicamente o al vencimiento, y si se suman al capital o se depositan en otra cuenta. Solicita una simulación del monto neto que recibirías.
¿Qué monto necesito para empezar?
El mínimo varía entre productos y entidades. Consulta la ficha vigente de la cuenta y del plazo fijo que te interesan; confirma también si existe un saldo mínimo para conservar beneficios o evitar cargos.